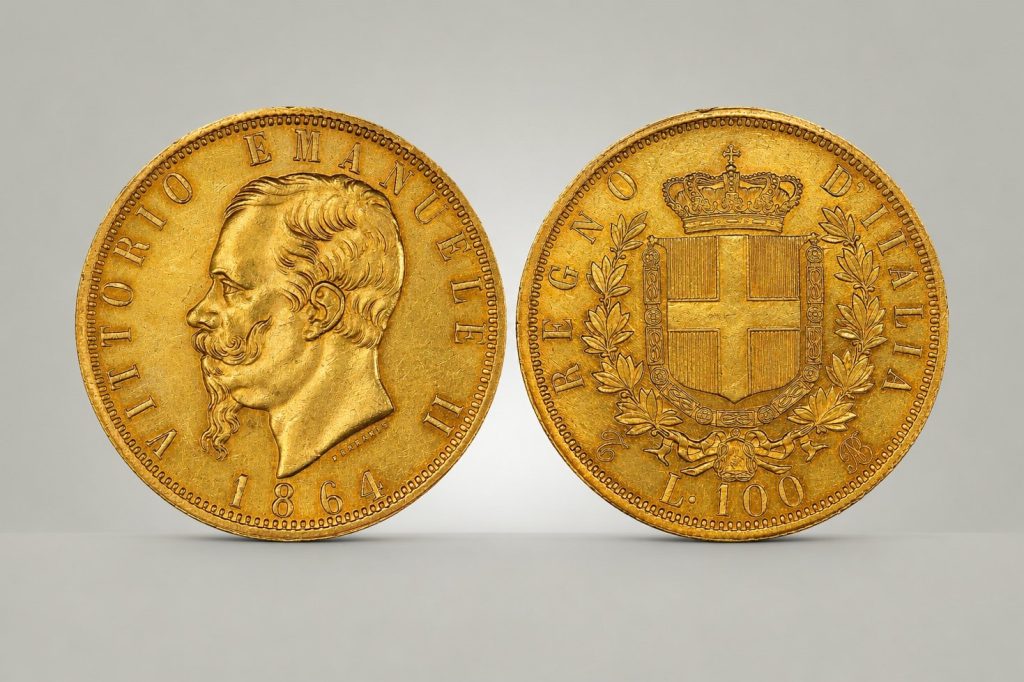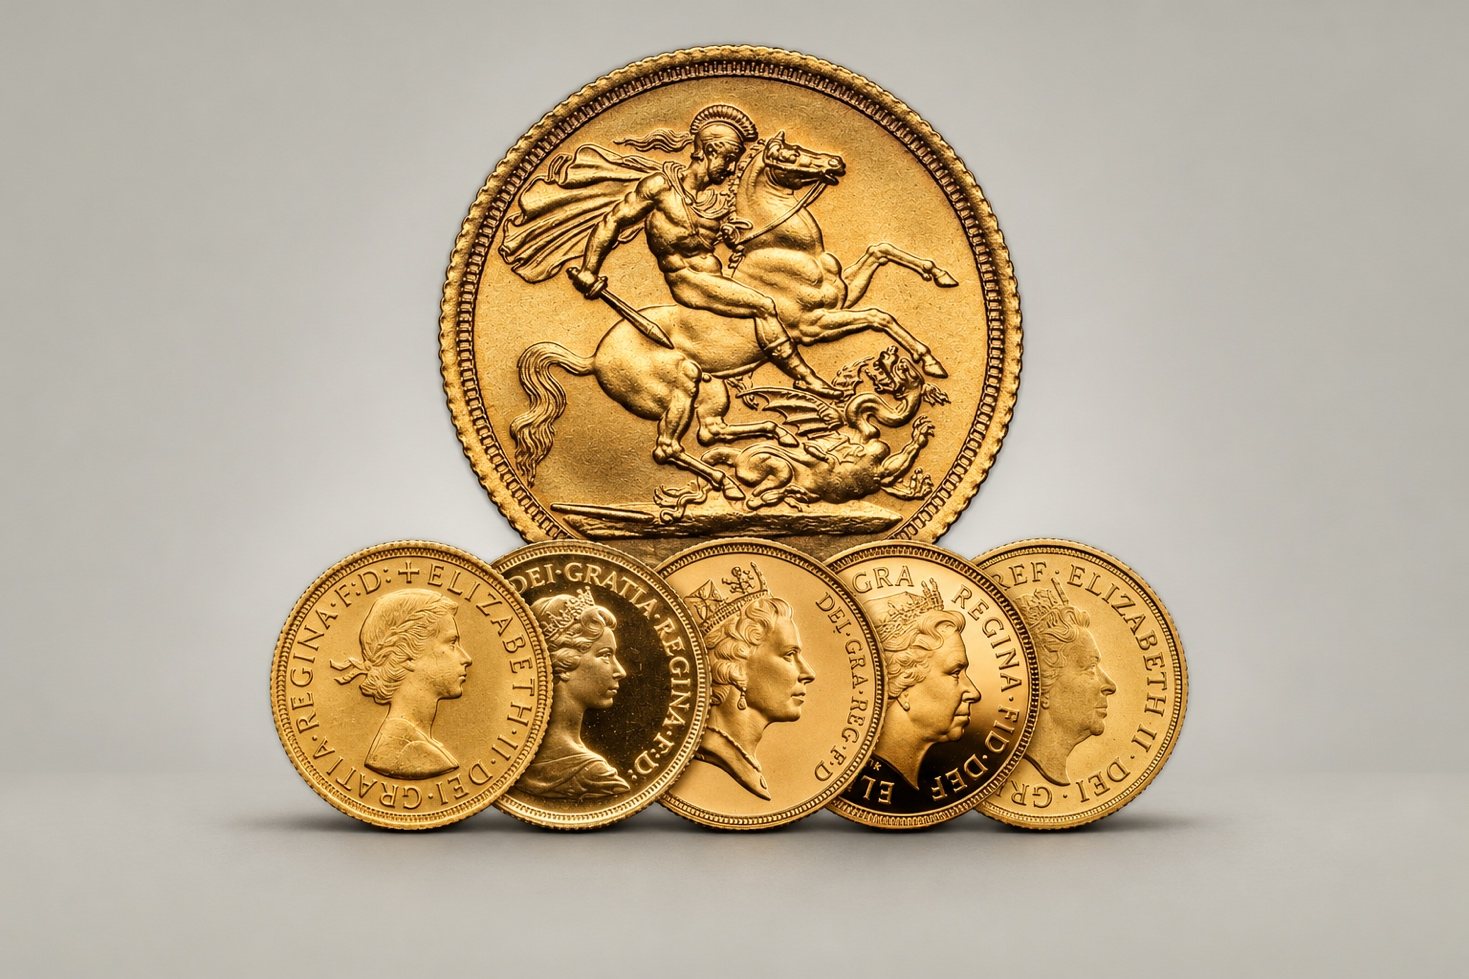
Ereditare gioielli, monete d’oro o lingotti pone questioni diverse: il loro trattamento nella successione, la documentazione del valore e le imposte eventualmente dovute quando vengono venduti. Confondere questi momenti può portare a ritenere esenti beni che concorrono all’eredità oppure ad applicare ai gioielli le regole previste per l’oro da investimento.
La distinzione non dipende soltanto dai carati. Un gioiello a 18 carati e una moneta a 22 carati hanno caratteristiche e funzioni differenti, alle quali possono corrispondere obblighi fiscali diversi.
Gioielli e oro da investimento: quale differenza?
I carati esprimono il titolo dell’oro: 18 carati corrispondono a 750 millesimi, mentre 24 carati indicano convenzionalmente l’oro puro. Il titolo, tuttavia, non basta a definire il trattamento fiscale di un oggetto.
Per le monete, la definizione normativa di oro da investimento richiede una purezza almeno pari a 900 millesimi, la coniazione successiva al 1800, il corso legale attuale o passato nel Paese di origine e un prezzo normalmente non superiore dell’80% al valore dell’oro contenuto. Anche monete a 22 carati possono quindi rientrare in questa categoria. Per lingotti e placchette, la soglia di purezza è invece di 995 millesimi, alle ulteriori condizioni previste dalla legge.
Un anello, una collana o un bracciale in oro a 18 carati rimangono invece manufatti di gioielleria. Il loro valore può comprendere, oltre al metallo, pietre, qualità esecutiva, firma, epoca, rarità e interesse collezionistico.
Quando si paga l’imposta di successione?
Gioielli, monete e lingotti possono concorrere all’attivo ereditario. L’imposta dipende dal rapporto di parentela e dal valore fiscalmente rilevante della quota ricevuta da ciascun beneficiario.
- Per il coniuge e i parenti in linea retta, come figli e genitori, l’aliquota è del 4% sulla parte della quota che supera 1.000.000 di euro per beneficiario.
- Per fratelli e sorelle è del 6% oltre i 100.000 euro per ogni beneficiario.
- Agli altri parenti fino al quarto grado e agli affini nei gradi previsti dalla legge si applica il 6% senza franchigia.
- Gli altri soggetti versano l’8%, anche per essi senza franchigia ordinaria.
- Per i beneficiari con disabilità grave riconosciuta ai sensi della legge, è prevista una franchigia di 1.500.000 euro.
Quando è prevista una franchigia, l’aliquota si applica soltanto all’eccedenza.
Gioielli per 30.000 euro: si paga qualcosa?
Se un figlio eredita gioielli per 30.000 euro e la sua quota ereditaria complessiva, determinata secondo le regole fiscali, rimane entro un milione di euro, non è dovuta l’imposta di successione.
La franchigia riguarda però l’intera quota ricevuta: comprende quindi anche immobili, denaro, investimenti e altri beni fiscalmente rilevanti. Non è una soglia riservata all’oro e non si rinnova per ciascuna categoria di beni.
L’assenza dell’imposta di successione non esclude eventuali imposte relative agli immobili né i costi professionali della pratica.
Gioielli, denaro e mobilia: come funziona la presunzione del 10%?
La normativa considera compresi nell’attivo ereditario denaro, gioielli e mobilia per un importo complessivo pari al 10% del valore netto imponibile dell’asse ereditario, anche quando non siano dichiarati o siano dichiarati per un importo inferiore.
Il 10% non è un’aliquota d’imposta: è una regola per determinare una componente dell’attivo ereditario. Non significa quindi che sui gioielli si debba versare automaticamente il 10% del loro valore.
La presunzione può essere superata da un inventario analitico redatto nelle forme previste dagli articoli 769 e seguenti del codice di procedura civile, dal quale risulti un importo diverso. Una semplice lista di famiglia o una relazione estimativa privata non equivalgono automaticamente a tale inventario.
Occorre inoltre distinguere i gioielli dall’oro detenuto come investimento: non si può presumere che monete e lingotti siano sempre assorbiti nella maggiorazione forfettaria prevista per denaro, gioielli e mobilia.
La dichiarazione di successione è sempre necessaria?
Non pagare l’imposta e non dover presentare la dichiarazione sono situazioni differenti.
La dichiarazione deve essere normalmente presentata entro dodici mesi dal decesso. L’esonero opera quando ricorrono contemporaneamente queste condizioni:
- l’eredità è devoluta al coniuge e ai parenti in linea retta;
- l’attivo ereditario non supera complessivamente 100.000 euro;
- non sono presenti immobili o diritti reali immobiliari.
Un’eredità composta esclusivamente da gioielli per 30.000 euro, devoluta a un figlio, può quindi rientrare nell’esonero. Se comprende anche un immobile, la franchigia può evitare l’imposta di successione, ma non elimina l’obbligo dichiarativo.
Vendere gioielli ereditati: si paga il 26%?
La normale vendita di gioielli personali da parte di un privato generalmente non ricade nella tassazione delle plusvalenze finanziarie prevista per i metalli preziosi allo stato grezzo o monetato.
Non è il titolo a 18 carati a determinare questa conclusione: conta la natura di manufatto di gioielleria. Il ragionamento riguarda la dismissione del patrimonio personale; un’attività di acquisto e rivendita con carattere commerciale richiede un diverso inquadramento fiscale.
Gioielli e monete d’oro in cassetta di sicurezza: quando è obbligatorio l’inventario?
Se il defunto era intestatario o cointestatario di una cassetta di sicurezza bancaria, all’apertura dopo il decesso è obbligatorio redigere l’inventario dell’intero contenuto. L’apertura deve avvenire alla presenza di un notaio o di un funzionario dell’amministrazione finanziaria, che redige l’inventario. La banca comunica preventivamente all’ufficio competente dell’Agenzia delle Entrate il giorno e l’ora dell’apertura.
L’inventario è obbligatorio anche se l’erede è sotto la franchigia?
Sì. Ad esempio, nel caso di un figlio che eredita da un genitore gioielli in oro a 18 carati per 30.000 euro, se la sua quota ereditaria complessiva, calcolata ai fini fiscali, rientra nella franchigia di un milione di euro, l’imposta di successione non è dovuta ma se i gioielli si trovano nella cassetta di sicurezza del genitore, al momento dell’apertura devono comunque essere inventariati. La franchigia incide sul calcolo dell’imposta, mentre l’inventario è una formalità prevista per l’apertura della cassetta.
Qual è la differenza tra inventario e perizia di stima?
L’inventario della cassetta documenta quali beni sono presenti al momento dell’apertura e riguarda il contenuto di quella cassetta. La perizia di stima può affiancare il verbale, descrivendo i singoli beni e motivandone il valore di mercato alla data del decesso.
Per i gioielli, la stima può tenere conto del titolo dell’oro, delle pietre, della manifattura, dell’eventuale firma e dello stato di conservazione. Per le monete, oltre al peso e al titolo, occorre verificare se la rarità e lo stato di conservazione giustifichino un valore numismatico superiore a quello dell’oro contenuto.
Vendere monete e lingotti ereditati: il valore di successione
Per i metalli preziosi allo stato grezzo o monetato, il cosiddetto oro da investimento, l’eventuale plusvalenza realizzata dal privato è soggetta all’imposta del 26%.
In caso di acquisto per successione, il costo fiscale di riferimento è il valore definito o, in mancanza, quello dichiarato agli effetti dell’imposta di successione, con gli oneri fiscalmente riconosciuti. Non si assume automaticamente il prezzo pagato anni prima dal defunto.
Per esempio, se le monete hanno un valore fiscalmente riconosciuto in successione di 30.000 euro e vengono successivamente vendute a 35.000 euro, la plusvalenza è di 5.000 euro. Senza considerare spese, l’imposta del 26% è quindi pari a 1.300 euro.
Dal 2024, in mancanza della documentazione del costo di acquisto, la normativa determina la plusvalenza sui metalli preziosi in misura pari all’intero corrispettivo. Per l’erede è quindi essenziale conservare la documentazione successoria che prova il valore fiscale delle monete o dei lingotti.
Una perizia redatta successivamente non sostituisce automaticamente questa prova. Anche quando ricorrono le condizioni di esonero dalla dichiarazione di successione, prima della vendita occorre chiarire come documentare il costo fiscale.
Oro da investimento ereditato: la comunicazione alla UIF
Accanto agli adempimenti fiscali può essere necessaria una dichiarazione alla UIF della Banca d’Italia. Per le operazioni in oro soggette alla disciplina, la soglia ordinaria è pari a 10.000 euro; esiste inoltre una regola di cumulo mensile per operazioni dello stesso tipo con la medesima controparte, singolarmente almeno pari a 2.500 euro.
La UIF precisa che, nel trasferimento per successione, la dichiarazione compete all’erede, indicando il defunto come controparte. Il termine ordinario è la fine del mese successivo all’operazione; le FAQ individuano nella data di apertura della successione il riferimento da indicare per il trasferimento ereditario.
Questo obbligo è distinto dalla dichiarazione di successione e va verificato tempestivamente. I normali gioielli destinati all’uso ornamentale non rientrano, per tale sola natura, nelle categorie di oro soggette a questa comunicazione.
Il ruolo della stima di gioielli e monete
La stima permette di identificare i beni e motivarne il valore alla data pertinente. Per le monete occorre registrare tipologia, quantità, peso, titolo, autenticità, conservazione ed eventuale interesse numismatico. Per i gioielli si devono considerare anche pietre, manifattura, firme, epoca e condizioni conservative.
Il valore commerciale di un gioiello può differire dal valore di fusione del metallo e dal prezzo necessario per acquistare un oggetto nuovo equivalente. Analogamente, una moneta può avere un valore numismatico superiore a quello dell’oro contenuto.
Una relazione utile alla successione deve chiarire finalità, data di riferimento, criteri adottati e fonti di mercato. Va poi coordinata con chi cura la pratica fiscale, soprattutto quando occorre predisporre un inventario formale o documentare il costo per una futura vendita.
Se hai ereditato gioielli o monete d’oro, posso assisterti nell’identificazione dei beni e nella determinazione del loro valore, predisponendo una relazione di stima da coordinare con il professionista che segue la successione.