

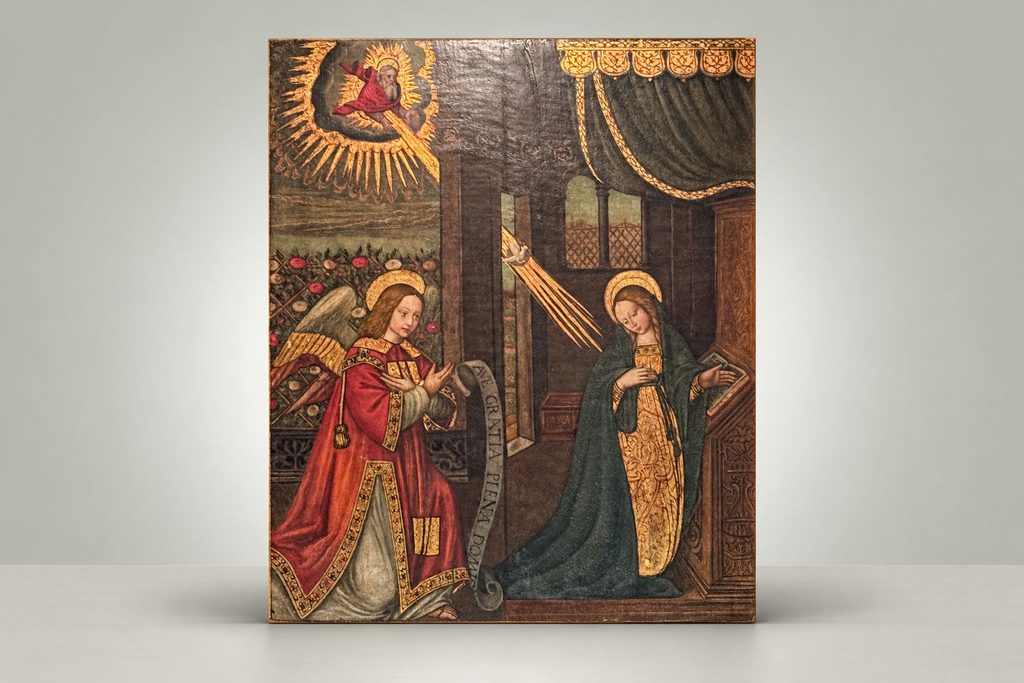
Un dipinto, una scultura o un oggetto d’antiquariato possono avere un valore che supera l’interesse economico del proprietario. Materiali, tecniche, provenienze e vicende collezionistiche ne fanno testimonianze della storia e della cultura. È su questa dimensione collettiva che si fonda la tutela del patrimonio culturale.
Per chi acquista, vende o conserva opere d’arte, conoscere le regole significa comprendere quali verifiche svolgere, quali documenti raccogliere e quali responsabilità accompagnano la disponibilità di un bene.
Perché il patrimonio culturale riceve una tutela specifica
L’articolo 9 della Costituzione affida alla Repubblica la tutela del paesaggio e del patrimonio storico e artistico della Nazione. La protezione di un’opera riguarda quindi anche l’interesse della collettività alla sua conservazione e conoscenza.
Un furto, la falsificazione di una provenienza o la dispersione di una raccolta possono compromettere informazioni difficilmente recuperabili. Nel caso dei reperti archeologici, ad esempio, la perdita del contesto di rinvenimento può sottrarre elementi essenziali alla ricostruzione storica, anche quando l’oggetto rimane materialmente integro.
La distinzione tra opere d’arte e beni culturali
Nel linguaggio comune le espressioni “opera d’arte”, “oggetto antico” e “bene culturale” vengono spesso sovrapposte. Sul piano giuridico, invece, occorre individuare il regime applicabile a ciascun bene.
Il riferimento principale è il decreto legislativo 22 gennaio 2004, n. 42, ossia il Codice dei beni culturali e del paesaggio. Gli articoli 10–13 distinguono categorie di beni e modalità di riconoscimento dell’interesse culturale, considerando anche l’appartenenza pubblica o privata. Per numerosi beni privati assume rilievo la dichiarazione di interesse culturale; per altre categorie la tutela opera secondo presupposti differenti.
L’assenza di un provvedimento comunemente definito “vincolo” non permette dunque di concludere, da sola, che un oggetto sia estraneo a ogni disciplina di settore. Prima di un intervento, una vendita o un trasferimento all’estero occorre verificarne la posizione specifica.
La riforma penale del 2022
La legge 9 marzo 2022, n. 22, entrata in vigore il 23 marzo 2022, ha introdotto nel Codice penale il Titolo VIII-bis, dedicato ai delitti contro il patrimonio culturale. La riforma ha riordinato una parte rilevante della disciplina penale e previsto fattispecie specifiche per diverse forme di aggressione al patrimonio.
Tra i reati disciplinati figurano il furto e l’appropriazione indebita di beni culturali, la ricettazione, il riciclaggio e l’autoriciclaggio, la falsificazione di scritture private relative a beni culturali e le violazioni in materia di alienazione. Sono inoltre contemplate l’importazione e l’esportazione illecite, la distruzione e il deterioramento, la devastazione e il saccheggio, nonché la contraffazione di opere d’arte.
Il passaggio è significativo: il sistema riconosce espressamente la specificità dell’interesse culturale leso. Per gli operatori del mercato, questo rende ancora più rilevante l’esame dell’opera insieme alla documentazione che ne accompagna la circolazione.
Autenticità e provenienza: che cosa deve accompagnare una vendita
L’articolo 64 del Codice dei beni culturali disciplina la documentazione che deve essere consegnata all’acquirente da chi esercita le attività di vendita e intermediazione indicate dalla norma, o vende abitualmente le opere e gli oggetti cui essa si riferisce.
L’obbligo riguarda la documentazione sull’autenticità, o almeno sulla probabile attribuzione, e sulla provenienza. In mancanza, deve essere rilasciata una dichiarazione contenente tutte le informazioni disponibili, secondo le modalità previste dalla disposizione.
Autenticità, attribuzione e provenienza rispondono a domande diverse
L’autenticità riguarda la corrispondenza dell’opera all’identità dichiarata. L’attribuzione ne propone l’autore, la bottega o l’ambito di produzione, con un grado di certezza che deve risultare dal testo. La provenienza ricostruisce i passaggi e i contesti nei quali il bene è documentato.
Una firma non risolve da sola il problema dell’autenticità. Allo stesso modo, un’attribuzione corretta non dimostra automaticamente la liceità di tutti i passaggi precedenti. Le verifiche storico-artistiche e quelle documentali devono quindi essere sviluppate congiuntamente.
La circolazione internazionale delle opere
La vendita di un’opera e la possibilità di trasferirla all’estero richiedono valutazioni distinte. Per la circolazione internazionale assumono rilievo la categoria del bene, l’epoca di esecuzione, l’autore, il valore e l’eventuale presenza di provvedimenti di tutela.
La legge n. 124 del 2017 ha modificato questo settore. Nel sistema delle procedure di esportazione, per determinate cose eseguite da oltre settant’anni e di valore inferiore a 13.500 euro è prevista la dichiarazione di valore, comunemente indicata come DVAL. La soglia non si applica indistintamente a qualsiasi oggetto: esistono categorie escluse e regimi specifici.
Le procedure ministeriali prevedono inoltre attestati di libera circolazione, attestati di circolazione temporanea e licenze di esportazione per le ipotesi pertinenti. Prima di concordare una spedizione occorre individuare il titolo necessario e i relativi adempimenti presso l’ufficio competente.
La stima economica incide anche sulla procedura
Quando il valore concorre a determinare il percorso amministrativo, la sua indicazione deve trovare riscontro nelle caratteristiche dell’opera e nei riferimenti di mercato. Diventano rilevanti l’identificazione del bene, lo stato di conservazione, l’attribuzione, le dimensioni, la tecnica e la comparabilità dei risultati utilizzati.
Una stima motivata rende comprensibili i criteri adottati e permette di distinguere i dati verificati dagli aspetti ancora da approfondire.
Contraffazione e responsabilità degli operatori
La contraffazione può coinvolgere l’oggetto, i documenti e le informazioni attraverso cui viene presentato sul mercato. L’articolo 518-quaterdecies del Codice penale considera, alle condizioni previste dalla norma, anche le condotte di chi autentica o contribuisce ad accreditare come autentici esemplari conoscendone la falsità.
Una perizia, una pubblicazione o un’etichetta possono influire sulla percezione dell’opera. Per questo le conclusioni tecniche devono essere proporzionate agli elementi disponibili e rendere riconoscibili dubbi, limiti dell’esame e necessità di ulteriori accertamenti.
Il fascicolo dell’opera: uno strumento concreto di tutela
Sul piano operativo, raccogliere le informazioni in un fascicolo consente di conservare la memoria dell’oggetto e di renderla utilizzabile nelle successive verifiche. Il fascicolo può comprendere:
• scheda identificativa con materiali, tecnica, misure e segni distintivi;
• fotografie complessive, dettagli, iscrizioni, marchi ed etichette;
• fatture, ricevute, inventari e documenti relativi ai passaggi di proprietà;
• riferimenti bibliografici, cataloghi di mostre e precedenti vendite documentate;
• relazioni sullo stato di conservazione e sugli interventi di restauro;
• perizie, attestazioni e documenti relativi alla circolazione internazionale.
Eventuali lacune devono restare riconoscibili. Un passaggio di proprietà riferito oralmente, ad esempio, andrà distinto da una provenienza sostenuta da documenti.
Il fascicolo offre una base di lavoro per acquisti, successioni, prestiti, assicurazioni e valutazioni. La tutela prende così forma anche nelle attività quotidiane: identificare correttamente un oggetto, conservarne le testimonianze e trasmettere informazioni verificabili a chi lo custodirà in futuro.
Riferimenti normativi e istituzionali
• Costituzione, articolo 9 – Senato della Repubblica.
• Codice dei beni culturali e del paesaggio – Normattiva.
• Legge 9 marzo 2022, n. 22 – Gazzetta Ufficiale.
• Articolo 64, documentazione di autenticità e provenienza – CNR.
• Ufficio esportazione per i beni archivistici e bibliografici – Piemonte e Valle d’Aosta.
• Dichiarazione di valore DVAL – Soprintendenza archivistica e bibliografica della Lombardia.
Nota: adattamento per il blog del contributo originale di Andrea Racca e Marco Zaia, con aggiornamento dei riferimenti alla riforma penale del 2022.

